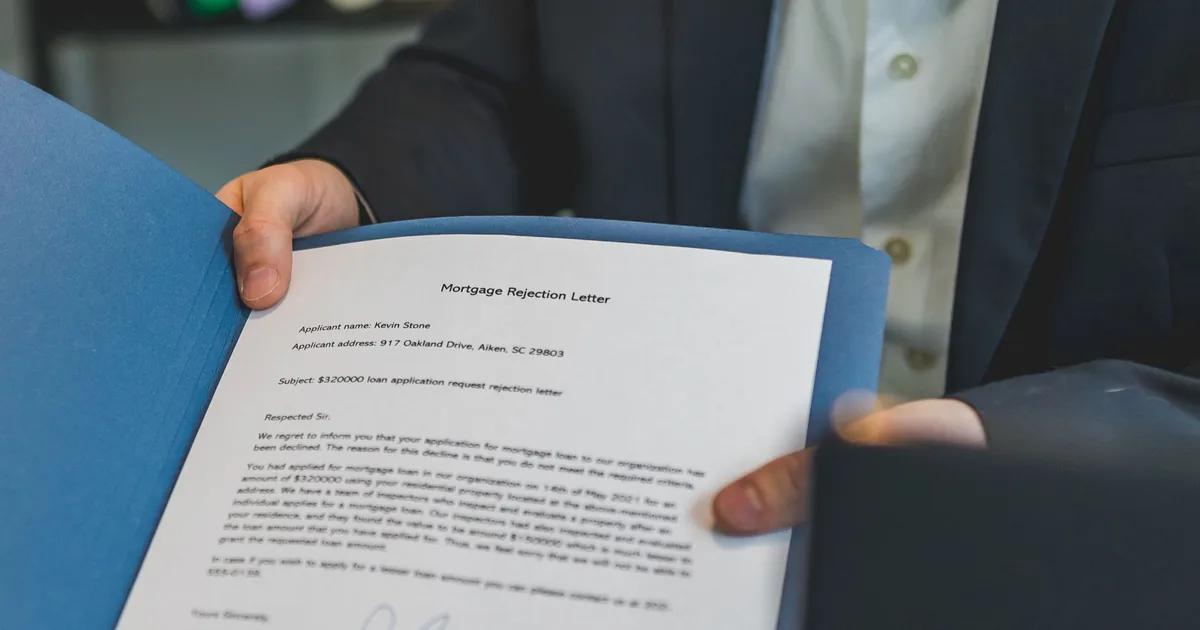
Après un refus automatique de crédit lié au statut d’auto-entrepreneur, la banque est tenue de communiquer au client au minimum : le fait que la décision a été prise de manière automatisée, la logique principale sous-jacente à ce traitement, et son droit à demander une révision humaine. Ces obligations découlent du RGPD (art. 22) et des règles de transparence du droit du crédit français. Elles s’appliquent indépendamment du motif précis du refus.
🤖 L’intelligence du crédit de demain, disponible aujourd’hui. Même avec un profil complexe, ne devinez plus si votre prêt sera accepté. Testez notre pré-générateur de dossier propulsé par notre middleware IA. 🚀 Générer mon pré-accord IA →
Cadre réglementaire : ce que la loi impose en cas de refus automatisé
RGPD article 22 et droit à l’explication : les trois piliers de l’obligation d’information
Lorsqu’une décision de refus de crédit est rendue sans intervention humaine significative — ce qui est de plus en plus fréquent avec les moteurs de scoring —, le règlement européen sur la protection des données (RGPD, art. 22) confère au client trois droits fondamentaux : obtenir une intervention humaine, exprimer son point de vue, et contester la décision. La banque doit donc, a minima, informer le client que la décision résulte d’un traitement automatisé.
En droit français, la loi Informatique et Libertés (art. 47, version consolidée post-RGPD) précise que toute personne soumise à une décision automatisée doit recevoir des informations utiles sur la logique sous-jacente. Cela ne signifie pas divulguer l’algorithme complet, mais expliquer les grandes catégories de variables ayant conduit au refus : revenus irréguliers, ancienneté d’activité insuffisante, taux d’endettement calculé, etc. Pour un auto-entrepreneur, le motif le plus fréquent est la non-stabilité des revenus déclarés à l’URSSAF, dont les cycles de déclaration trimestriels ou mensuels génèrent une volatilité apparente dans les modèles de scoring.
Par ailleurs, la directive crédit immobilier (MCD, transposée en droit français aux articles L. 313-12 et suivants du Code de la consommation) impose à l’établissement prêteur d’informer le candidat emprunteur du refus sans délai et, si ce refus résulte d’une consultation d’un fichier (FICP, FCC), d’en préciser la nature. Cette obligation est distincte de celle du RGPD mais complémentaire.
Ce que le statut auto-entrepreneur génère concrètement dans le scoring
Revenus URSSAF, ancienneté et volatilité : les variables critiques à exposer au client
Le statut de micro-entrepreneur implique des obligations déclaratives spécifiques auprès de l’URSSAF : déclaration du chiffre d’affaires mensuelle ou trimestrielle, calcul des cotisations sociales en pourcentage du CA brut (source : URSSAF — Micro-entrepreneurs : déclarations et cotisations). Les banques intègrent ces données de deux façons : soit via les avis d’imposition (revenus nets après abattement forfaitaire), soit via les relevés de CA brut. L’écart entre CA brut et revenu net imposable peut être significatif — l’abattement forfaitaire pour les prestations de services est de 50 % — ce qui conduit souvent à une sous-estimation du revenu réel dans les modèles automatiques.
L’information minimale à transmettre au client doit donc permettre à celui-ci de comprendre quelle assiette de revenus a été retenue et sur quelle période. Un moteur de scoring qui retient 24 mois de CA moyen n’aboutit pas au même résultat qu’un modèle basé sur le dernier exercice fiscal. Sans cette précision, le client ne peut pas corriger son dossier ni exercer utilement son droit à révision humaine.
| Information à communiquer | Base légale | Obligatoire ? | Niveau de détail requis |
|---|---|---|---|
| Existence d’une décision automatisée | RGPD art. 22 §3 | Oui | Mention explicite obligatoire |
| Logique principale du traitement | Loi Informatique et Libertés art. 47 | Oui | Catégories de variables (pas l’algo complet) |
| Droit à intervention humaine | RGPD art. 22 §3 | Oui | Modalités pratiques de recours |
| Motif lié à un fichier (FICP/FCC) | C. conso. L. 313-12 | Oui (si applicable) | Nom du fichier consulté |
| Assiette de revenus retenue | Bonne pratique / MCD | Recommandé | Période et méthode de calcul |
| Seuil de taux d’endettement appliqué | Recommandation HCSF 2021 | Recommandé | 35 % TAEG charges incluses |
{
  "type_decision": "refus_automatique",
  "statut_emprunteur": "micro_entrepreneur",
  "motifs_principaux": ["anciennete_activite_insuffisante", "volatilite_revenus"],
  "assiette_revenus_retenue": "CA_brut_moyen_24_mois",
  "abattement_applique": 0.50,
  "revenu_net_retenu_eur": 18000,
  "taux_endettement_calcule": 0.41,
  "seuil_hcsf": 0.35,
  "droit_revision_humaine": true,
  "fichier_consulte": null,
  "source_revenus": "URSSAF_declarations_trimestrielles"
}
Implications pratiques pour un middleware de crédit : structurer l’information de refus
Automatiser la conformité RGPD dans les flux de décision bancaire
Un middleware de crédit immobilier bien conçu doit générer automatiquement, à chaque décision de refus, un paquet d’information réglementaire structuré : mention de l’automatisation, liste des variables déterminantes (feature importance normalisée), et lien vers le formulaire de recours humain. Pour les profils auto-entrepreneurs, ce paquet doit systématiquement inclure la méthode de calcul du revenu retenu, car c’est le point de friction le plus fréquent et le plus contestable.
En Open Banking, les API de flux de revenus (DSP2, agrégation de comptes) permettent désormais de croiser les déclarations URSSAF avec les encaissements réels sur le compte professionnel. Un middleware intelligent peut ainsi détecter les cas où le scoring automatique sous-estime le revenu réel et déclencher automatiquement une escalade vers un analyste humain — réduisant le risque de refus abusif et la charge de conformité RGPD associée. Cette logique d’escalade conditionnelle est précisément ce que l’article 22 §3 du RGPD encourage : l’intervention humaine ne doit pas être une option cachée, mais un processus documenté et accessible.
Du côté du LLM embarqué dans le middleware, la génération du message de refus peut être paramétrée pour produire une explication en langage naturel, personnalisée selon le profil (ancienneté URSSAF, type d’activité, saisonnalité du CA), tout en restant dans les limites de ce que la banque est légalement autorisée à divulguer. Ce niveau de personnalisation améliore l’expérience client et réduit les réclamations formelles, qui coûtent en moyenne plusieurs centaines d’euros à traiter en back-office.
Questions fréquentes
La banque est-elle obligée d’expliquer pourquoi elle a refusé mon crédit en tant qu’auto-entrepreneur ?
Oui, partiellement. Si la décision est automatisée, le RGPD (art. 22) impose de vous informer de l’existence de ce traitement automatique, de sa logique principale et de votre droit à demander une révision par un être humain. La banque n’est pas tenue de divulguer son algorithme complet, mais doit indiquer les grandes catégories de variables ayant conduit au refus (revenus, ancienneté, taux d’endettement, etc.).
Puis-je contester un refus automatique de prêt immobilier ?
Oui. L’article 22 §3 du RGPD vous garantit le droit d’obtenir une intervention humaine, d’exprimer votre point de vue et de contester la décision. En pratique, vous devez adresser une demande écrite à votre conseiller bancaire ou au délégué à la protection des données (DPO) de l’établissement.
Comment la banque calcule-t-elle mes revenus en tant que micro-entrepreneur ?
Les banques utilisent généralement le revenu net après abattement forfaitaire (50 % pour les prestations de services, 71 % pour les activités commerciales) tel qu’il apparaît sur vos avis d’imposition, ou une moyenne du chiffre d’affaires déclaré à l’URSSAF sur 24 à 36 mois. L’information minimale que vous pouvez exiger est de savoir quelle assiette et quelle période ont été retenues.
Le taux d’endettement de 35 % s’applique-t-il aussi aux auto-entrepreneurs ?
Oui. La recommandation du Haut Conseil de Stabilité Financière (HCSF) de 2021, désormais contraignante, fixe le taux d’effort maximal à 35 % des revenus nets (assurance incluse) pour tous les emprunteurs, quel que soit leur statut. Pour un auto-entrepreneur, le revenu de référence retenu pour ce calcul est déterminant et peut être contesté s’il ne reflète pas la réalité de votre activité.
Conclusion & Perspective 2027
D’ici 2027, la convergence entre les API URSSAF temps réel (projet en cours dans le cadre de la simplification administrative), les flux DSP2 enrichis et les LLM de génération d’explications devrait permettre de produire des lettres de refus entièrement conformes, personnalisées et contestables en un clic — transformant une obligation réglementaire contraignante en avantage concurrentiel pour les établissements qui auront industrialisé ce processus. Les middlewares capables d’orchestrer ces sources hétérogènes et de générer des explications auditables seront au cœur de la chaîne de valeur du crédit immobilier pour les travailleurs indépendants.
🤖 L’intelligence du crédit de demain, disponible aujourd’hui. Obtenez le feu vert des banques grâce à notre technologie de pointe. Générez un dossier de prêt immobilier ultra-optimisé et validé par notre IA. 🚀 Générer mon dossier IA →