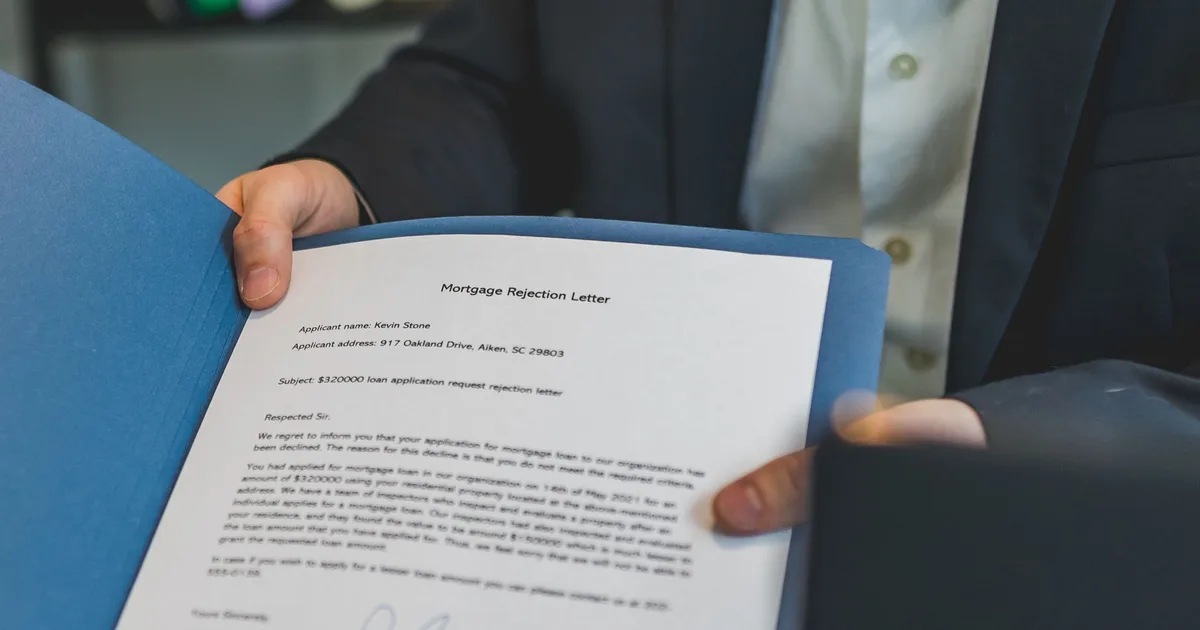
Lorsqu’un dossier de prêt immobilier est traité par un algorithme, le RGPD (Art. 22) impose un droit à l’explication en cas de décision automatisée ayant un effet juridique significatif. Concrètement, la banque doit fournir au demandeur les raisons principales du refus, sans pour autant révéler les paramètres confidentiels du modèle. Un middleware d’explicabilité (XAI) positionné entre le moteur de scoring et la lettre de refus permet de satisfaire simultanément la conformité réglementaire et la protection du secret des affaires.
🤖 L’intelligence du crédit de demain, disponible aujourd’hui. Même avec un profil complexe, ne devinez plus si votre prêt sera accepté. Testez notre pré-générateur de dossier propulsé par notre middleware IA. 🚀 Générer mon pré-accord IA →
Cadre réglementaire : RGPD, Code de la consommation et supervision ACPR
Le droit à l’explication face aux décisions algorithmiques de crédit
L’article 22 du RGPD interdit, sauf exceptions contractuelles ou légales explicitement consenties, toute décision produisant des effets juridiques significatifs reposant exclusivement sur un traitement automatisé. Or, un refus de prêt immobilier constitue précisément un tel effet : il prive le demandeur d’un financement pouvant atteindre plusieurs centaines de milliers d’euros. Dès lors que l’établissement prêteur invoque l’exception contractuelle ou légale, il doit en contrepartie garantir au demandeur le droit d’obtenir une intervention humaine, d’exprimer son point de vue et de contester la décision (Art. 22 §3 RGPD).
En droit français du crédit immobilier, les articles L313-1 et suivants du Code de la consommation (Légifrance, LEGITEXT000006069565) encadrent l’obligation d’information précontractuelle. La Banque de France et l’ACPR ont précisé, dans leurs textes de supervision, que les établissements utilisant des modèles de scoring doivent documenter la logique de ces modèles et être en mesure de la restituer de façon intelligible à l’emprunteur. Cette exigence s’articule avec le principe de fairness algorithmique : une explication ne peut pas être si vague qu’elle devient inutile, ni si précise qu’elle expose le modèle propriétaire à une rétro-ingénierie.
Le Comité européen de la protection des données (CEPD) a publié des lignes directrices confirmant que l’explication doit porter sur les facteurs déterminants du refus (taux d’endettement, stabilité des revenus, valeur du bien, historique bancaire) et non sur les poids internes du réseau de neurones ou les hyperparamètres du modèle. C’est ce périmètre précis que doit cibler tout système d’explicabilité automatique.
Mécanisme concret : architecture XAI et génération de la lettre de refus
Du score brut à la notification conforme : le rôle du middleware d’explicabilité
Un middleware XAI (eXplainable AI) s’intercale entre le moteur de décision (modèle gradient boosting, réseau de neurones, etc.) et le système de gestion de la relation client (CRM). Il utilise des méthodes d’attribution locale — SHAP (SHapley Additive exPlanations) ou LIME (Local Interpretable Model-agnostic Explanations) — pour identifier les variables ayant le plus contribué au refus pour ce dossier précis, sans exposer l’architecture globale du modèle. Le résultat est un vecteur de facteurs classés par importance, traduit en langage naturel par un LLM contrôlé (prompt engineering strict, hallucination guard).
| Facteur de refus | Contribution SHAP (exemple) | Formulation conforme RGPD | Donnée exposée au client ? |
|---|---|---|---|
| Taux d’endettement | +0,42 | « Votre taux d’endettement dépasse le seuil réglementaire de 35 % » | Oui (valeur calculée) |
| Durée d’emploi | +0,28 | « Votre ancienneté professionnelle est inférieure à 12 mois » | Oui (donnée déclarée) |
| Valeur du bien / LTV | +0,17 | « Le ratio prêt/valeur du bien excède 90 % » | Oui (calculée) |
| Score comportemental interne | +0,09 | « Votre historique de gestion de compte présente des irrégularités » | Non (score agrégé masqué) |
| Poids du modèle (feature #47) | N/A | Non communiqué (secret des affaires) | Non |
{
  "dossier_id": "IMM-2026-00847",
  "decision": "refus",
  "motifs_xai": [
    { "facteur": "taux_endettement", "valeur_client": 38.2, "seuil_reglementaire": 35, "unite": "%" },
    { "facteur": "anciennete_emploi_mois", "valeur_client": 8, "seuil_interne": 12 },
    { "facteur": "ltv", "valeur_client": 92.5, "seuil_interne": 90, "unite": "%" }
  ],
  "modele_version": "[MASQUE - secret des affaires]",
  "intervention_humaine_disponible": true,
  "delai_contestation_jours": 30
}
Implications pratiques : intégration API, Open Banking et gouvernance des données
Automatiser l’explication sans créer de risque juridique supplémentaire
L’intégration d’un pipeline XAI dans un système de crédit immobilier repose sur trois couches distinctes. La première est la couche de calcul d’attribution (SHAP/LIME), exécutée en temps réel ou en batch après chaque décision de refus. La deuxième est la couche de filtrage de conformité : un ensemble de règles métier (règles ACPR, seuils RGPD, liste noire de variables sensibles telles que l’origine, la santé ou la situation familiale) qui valide ou expurge chaque facteur avant communication. La troisième est la couche de génération de langage : un LLM finement paramétré produit la lettre de refus en français courant, avec les mentions légales obligatoires (droit de contestation, coordonnées du DPO, référence à l’Art. 22 RGPD).
L’Open Banking (DSP2 et son successeur DSP3 en cours de transposition) enrichit ce dispositif : les flux de transactions bancaires agrégés via API permettent de calculer des ratios objectifs (taux d’endettement réel, reste à vivre) qui, une fois communiqués au client, constituent des explications factuelles difficilement contestables. La traçabilité de chaque appel API doit être conservée dans un registre de traitement conforme à l’Art. 30 RGPD, avec une durée de rétention alignée sur les obligations prudentielles (5 ans minimum selon les recommandations ACPR).
Un point de vigilance critique : le LLM chargé de rédiger la lettre doit opérer sous contrainte stricte de périmètre. Toute hallucination introduisant un motif de refus non calculé par le modèle XAI constituerait une violation du principe d’exactitude (Art. 5 §1 d RGPD) et exposerait l’établissement à une sanction de la CNIL. L’implémentation d’un garde-fou de type grounding — la lettre ne peut citer que les facteurs présents dans le vecteur SHAP validé — est donc non négociable.
Conclusion & Perspective 2027
D’ici 2027, la convergence entre les API Open Banking de troisième génération (DSP3), les modèles de langage multimodaux et les frameworks XAI standardisés (SHAP, LIME, mais aussi les méthodes causales émergentes) permettra de générer des explications de refus entièrement automatisées, personnalisées au niveau de la phrase, et auditables en temps réel par les superviseurs via des interfaces ACPR dédiées. Les établissements qui auront investi dès aujourd’hui dans une architecture middleware découplée — séparant nettement moteur de décision, couche d’explicabilité et couche de communication — seront les mieux positionnés pour absorber les évolutions réglementaires à venir, notamment l’AI Act européen (applicable aux systèmes de crédit à haut risque dès août 2026) et les futures lignes directrices du CEPD sur l’explicabilité des LLM en contexte financier.
🤖 L’intelligence du crédit de demain, disponible aujourd’hui. Obtenez le feu vert des banques grâce à notre technologie de pointe. Générez un dossier de prêt immobilier ultra-optimisé et validé par notre IA. 🚀 Générer mon dossier IA →