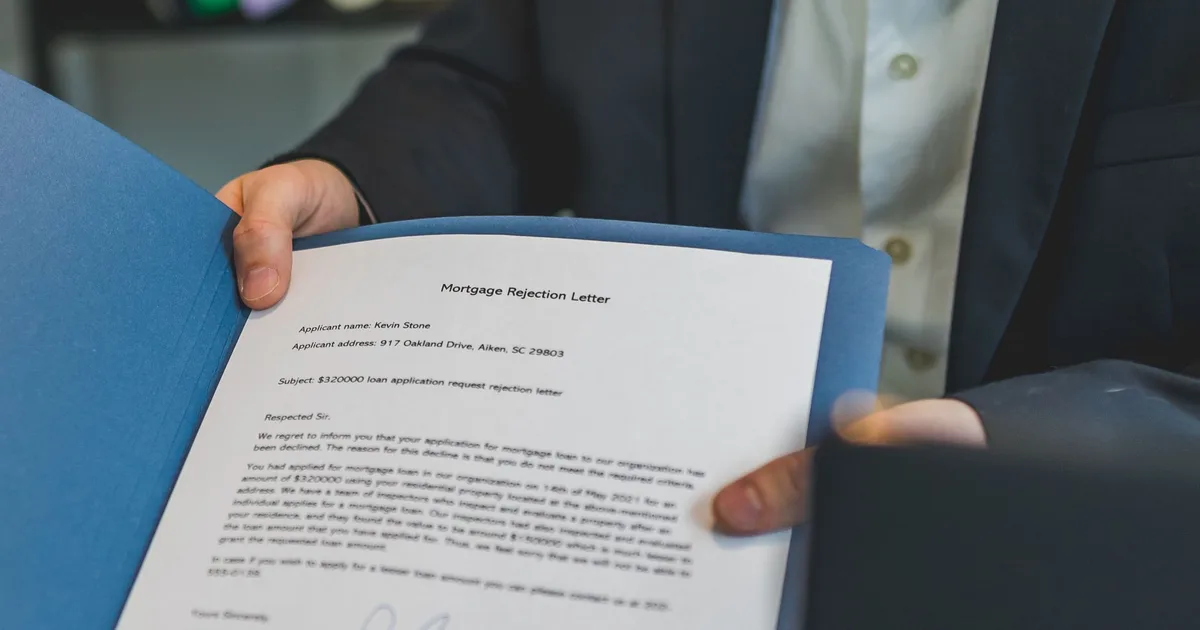
Un auto-entrepreneur peut se voir refuser un prêt immobilier sur la base d’un traitement automatisé : le RGPD (art. 22) lui confère alors un droit à l’explication et à l’intervention humaine. Automatiser cette explication est possible, à condition de ne pas exposer les données personnelles brutes ni les paramètres du modèle de scoring. La clé réside dans la génération de motifs génériques, auditables et proportionnés.
🤖 L’intelligence du crédit de demain, disponible aujourd’hui. Même avec un profil complexe, ne devinez plus si votre prêt sera accepté. Testez notre pré-générateur de dossier propulsé par notre middleware IA. 🚀 Générer mon pré-accord IA →
Cadre réglementaire : RGPD, décision automatisée et droit à l’explication
Ce que dit l’article 22 du RGPD pour un emprunteur auto-entrepreneur
L’article 22 du Règlement Général sur la Protection des Données (RGPD, UE 2016/679) interdit, sauf exceptions, les décisions fondées exclusivement sur un traitement automatisé produisant des effets juridiques significatifs sur une personne physique. Un refus de prêt immobilier entre pleinement dans cette catégorie. Lorsqu’une banque ou un courtier recourt à un algorithme de scoring pour statuer sur une demande, l’emprunteur dispose du droit d’obtenir une explication sur la logique sous-jacente, ainsi que du droit à une intervention humaine pour contester la décision (art. 22 §3 et considérant 71 du RGPD).
Pour un auto-entrepreneur, la situation est doublement sensible. Ses revenus sont déclarés trimestriellement ou mensuellement à l’URSSAF sous forme de chiffre d’affaires brut, sans distinction automatique entre rémunération nette et charges professionnelles (source : URSSAF, Micro-entrepreneurs : déclarations et cotisations). Un algorithme de scoring qui interprète ces flux sans retraitement risque de sous-estimer la capacité de remboursement réelle, générant un refus potentiellement injuste. L’explication automatique du refus doit donc refléter cette spécificité sans exposer les données brutes de l’emprunteur.
La CNIL précise que l’explication fournie doit être intelligible, non trompeuse et suffisamment précise pour permettre à la personne de comprendre les facteurs déterminants, sans pour autant révéler les secrets commerciaux du modèle ni les données de tiers. C’est l’équilibre que tout middleware d’explication automatique doit viser.
Mécanisme concret : générer une explication conforme sans fuite de données
Architecture d’un moteur d’explication RGPD-compatible pour le scoring immobilier
Un middleware d’explication automatique s’intercale entre le moteur de scoring et l’interface emprunteur. Il reçoit en entrée les feature importances du modèle (ex. : poids SHAP ou LIME par variable) et les traduit en motifs textuels génériques, sans jamais retransmettre les valeurs brutes des données personnelles. Le résultat est un message structuré du type : « Votre taux d’endettement calculé dépasse le seuil réglementaire de 35 % (recommandation HCSF 2021-R-1) » ou « La variabilité de vos revenus sur 24 mois excède le critère de stabilité retenu ».
Le tableau ci-dessous illustre les principaux facteurs de refus pour un auto-entrepreneur, leur traduction en motif explicable et leur niveau de sensibilité RGPD :
| Facteur de scoring | Motif explicable généré | Donnée exposée ? | Risque RGPD |
|---|---|---|---|
| Taux d’endettement > 35 % | Ratio charges/revenus supérieur au plafond HCSF | Non (seuil réglementaire public) | Faible |
| Ancienneté d’activité < 2 ans | Historique de revenus insuffisant pour évaluer la stabilité | Non (critère générique) | Faible |
| Variabilité CA URSSAF > 30 % | Revenus jugés insuffisamment réguliers sur la période analysée | Non (indicateur agrégé) | Moyen |
| Apport personnel < 10 % | Niveau d’apport inférieur au critère de solvabilité retenu | Non (seuil interne anonymisé) | Faible |
| Score comportemental bancaire bas | Comportement de gestion de compte présentant des signaux défavorables | Partielle (agrégat) | Élevé — intervention humaine requise |
{
  "demande_id": "AE-2026-00471",
  "statut": "refus",
  "motifs_explicables": [
    {
      "code": "ENDETTEMENT_HCSF",
      "libelle": "Taux d'endettement supérieur au seuil de 35 % (HCSF 2021-R-1)",
      "poids_relatif": "principal"
    },
    {
      "code": "VARIABILITE_REVENUS",
      "libelle": "Variabilité du chiffre d'affaires déclaré à l'URSSAF jugée élevée",
      "poids_relatif": "secondaire"
    }
  ],
  "droit_recours": true,
  "intervention_humaine_disponible": true,
  "donnees_personnelles_exposees": false
}
Implications pratiques : API, middleware et Open Banking pour l’auto-entrepreneur
Intégrer l’explication automatique dans un pipeline de traitement de dossier
Dans une architecture orientée API, le moteur d’explication peut être exposé comme un microservice indépendant. Il reçoit uniquement les identifiants de décision et les vecteurs d’importance des variables (jamais les données brutes), génère les motifs textuels via un modèle de langage contrôlé, et retourne un objet JSON structuré conforme au schéma RGPD. Ce découplage garantit que les données personnelles de l’emprunteur ne transitent pas dans le module d’explication, réduisant la surface d’exposition au minimum requis par le principe de minimisation des données (art. 5 §1 c) du RGPD).
Pour les auto-entrepreneurs, l’Open Banking (DSP2) ouvre une voie complémentaire : avec le consentement explicite de l’emprunteur, les flux de compte peuvent être agrégés pour reconstituer un revenu net mensuel moyen, corrigeant ainsi le biais inhérent à la lecture brute des déclarations URSSAF. Ce revenu retraité, calculé côté middleware, peut alors alimenter le moteur de scoring et le moteur d’explication avec une donnée plus représentative, sans stocker les relevés bancaires bruts au-delà de la durée strictement nécessaire à l’analyse.
Enfin, toute explication automatique doit être journalisée dans un registre de traitement (art. 30 RGPD) et faire l’objet d’une analyse d’impact (AIPD/DPIA) dès lors que le scoring produit des effets juridiques à grande échelle. Le délégué à la protection des données (DPO) de l’établissement prêteur doit valider le schéma d’explication avant mise en production, et un mécanisme de recours humain doit rester accessible à tout moment pour l’emprunteur qui le demande.
Questions fréquentes
Un auto-entrepreneur a-t-il le droit de connaître les raisons de son refus de prêt immobilier ?
Oui. Dès lors que la décision de refus repose sur un traitement automatisé, l’article 22 du RGPD (UE 2016/679) confère à l’emprunteur le droit d’obtenir une explication sur la logique utilisée, de contester la décision et de demander une intervention humaine. Ce droit s’applique à toute personne physique, y compris les auto-entrepreneurs.
Quelles données URSSAF sont utilisées dans le scoring immobilier d’un micro-entrepreneur ?
Les établissements prêteurs analysent généralement les déclarations de chiffre d’affaires transmises à l’URSSAF sur 2 à 3 ans (source : URSSAF, Micro-entrepreneurs : déclarations et cotisations). Ces montants bruts sont retraités pour estimer un revenu net, en déduisant le taux de cotisation applicable au régime micro-social. La variabilité et la tendance de ces flux sont des critères clés du scoring.
Comment éviter d’exposer des données personnelles dans une explication automatique de refus ?
Le middleware d’explication ne doit jamais retransmettre les valeurs brutes des données personnelles. Il traduit les feature importances du modèle (ex. : scores SHAP) en motifs textuels génériques et auditables, sans mentionner les montants exacts ni les paramètres internes du modèle. Le principe de minimisation des données (art. 5 §1 c) du RGPD) impose de n’exposer que ce qui est strictement nécessaire à la compréhension du refus.
Faut-il une AIPD (analyse d’impact) pour automatiser les explications de refus de crédit ?
Oui, dès lors que le traitement automatisé produit des effets juridiques à grande échelle (art. 35 du RGPD). Une DPIA/AIPD est obligatoire avant la mise en production d’un système de scoring ou d’explication automatique de refus de crédit. Le DPO de l’établissement doit valider le schéma de données et le mécanisme de recours humain associé.
Conclusion & Perspective 2027
D’ici 2027, les LLM spécialisés en finance (fine-tunés sur les corpus réglementaires HCSF, RGPD et DSP3 en cours de transposition) permettront de générer des explications de refus entièrement personnalisées, multilingues et auditables, directement injectées dans les API bancaires via des connecteurs standardisés. Pour les auto-entrepreneurs, dont les revenus restent structurellement difficiles à lire par les modèles classiques, ces systèmes pourront intégrer en temps réel les données URSSAF agrégées et les flux Open Banking pour produire une explication à la fois précise, conforme et actionnables — transformant le refus en feuille de route vers l’acceptation.
🤖 L’intelligence du crédit de demain, disponible aujourd’hui. Obtenez le feu vert des banques grâce à notre technologie de pointe. Générez un dossier de prêt immobilier ultra-optimisé et validé par notre IA. 🚀 Générer mon dossier IA →